Auditoría Interna: Clave para la Eficiencia Operativa y Crecimiento Sostenible
Auditoría Interna: Identifique y Corrija Desviaciones de un 5% en la Eficiencia Operativa para 2026
En el dinámico panorama empresarial actual, la búsqueda incesante de la eficiencia operativa se ha convertido en un pilar fundamental para la supervivencia y el crecimiento sostenible. Las empresas que logran optimizar sus procesos no solo reducen costes, sino que también mejoran la calidad de sus productos o servicios, fortalecen su posición en el mercado y, en última instancia, aumentan su rentabilidad. Sin embargo, alcanzar y mantener altos niveles de eficiencia no es una tarea sencilla. Requiere una vigilancia constante, una evaluación crítica y la capacidad de adaptarse rápidamente a los cambios internos y externos.
Aquí es donde la auditoría interna eficiencia emerge como una herramienta estratégica invaluable. Lejos de ser una mera función de cumplimiento, la auditoría interna moderna se posiciona como un socio estratégico para la dirección, proporcionando una visión objetiva y basada en datos sobre la efectividad de los controles internos, la gestión de riesgos y la gobernanza corporativa. Su rol es crucial para identificar desviaciones, incluso las aparentemente pequeñas, que pueden tener un impacto significativo en la eficiencia operativa a largo plazo. Nuestro objetivo para 2026 es ambicioso pero alcanzable: identificar y corregir desviaciones de al menos un 5% en la eficiencia operativa de las organizaciones a través de una auditoría interna proactiva y orientada a resultados.
Este artículo explorará en profundidad cómo una función de auditoría interna bien ejecutada puede ser el motor que impulse a su organización hacia una mayor eficiencia, permitiéndole no solo cumplir sus objetivos operativos, sino superarlos. Analizaremos las metodologías, los beneficios y los pasos clave para implementar una auditoría interna efectiva que realmente genere valor.
¿Qué es la Auditoría Interna y por qué es Crucial para la Eficiencia Operativa?
La auditoría interna es una actividad independiente y objetiva de aseguramiento y consulta, diseñada para agregar valor y mejorar las operaciones de una organización. Ayuda a una organización a cumplir sus objetivos aportando un enfoque sistemático y disciplinado para evaluar y mejorar la eficacia de los procesos de gestión de riesgos, control y gobierno. En el contexto de la eficiencia operativa, la auditoría interna se enfoca en:
- Identificación de ineficiencias: Detectar cuellos de botella, procesos redundantes, recursos subutilizados o mal asignados.
- Evaluación de controles: Asegurar que los controles internos son adecuados y funcionan eficazmente para prevenir errores y fraudes que impactan la eficiencia.
- Optimización de procesos: Recomendar mejoras en los flujos de trabajo, la tecnología y la asignación de responsabilidades.
- Gestión de riesgos: Evaluar y mitigar los riesgos operativos que podrían obstaculizar el logro de los objetivos de eficiencia.
- Cumplimiento normativo: Asegurar que las operaciones cumplen con las leyes, regulaciones y políticas internas, evitando multas y sanciones que impactan negativamente la eficiencia.
La relevancia de la auditoría interna eficiencia radica en su capacidad para ofrecer una perspectiva imparcial. Los equipos operativos, inmersos en el día a día, a menudo tienen dificultades para ver sus propios puntos ciegos o para cuestionar procesos arraigados. Un auditor interno, con su visión holística y su independencia, puede señalar estas áreas de mejora sin sesgos, proporcionando recomendaciones accionables que conducen a mejoras tangibles.
En un entorno donde los márgenes son cada vez más estrechos y la competencia es feroz, incluso una pequeña mejora del 5% en la eficiencia operativa puede traducirse en ahorros significativos, mayor capacidad de producción, mejor servicio al cliente y, en última instancia, una ventaja competitiva sostenible. Este es el valor que la auditoría interna busca desbloquear para las organizaciones.
Metodologías Clave de Auditoría Interna para Impulsar la Eficiencia
Para lograr el objetivo de identificar y corregir desviaciones del 5% en la eficiencia operativa, la auditoría interna debe emplear metodologías robustas y adaptadas a las necesidades específicas de la organización. Algunas de las más efectivas incluyen:
Auditoría Basada en Riesgos
Este enfoque prioriza las áreas de auditoría en función de los riesgos inherentes y residuales de la organización. Al centrarse en los procesos y actividades con mayor potencial de impacto negativo (financiero, reputacional, operativo) si fallan, la auditoría basada en riesgos asegura que los recursos de auditoría se dirijan a donde más se necesitan. Para la eficiencia operativa, esto significa identificar los procesos críticos que, si son ineficientes, pueden paralizar o ralentizar significativamente las operaciones.
Auditoría de Procesos
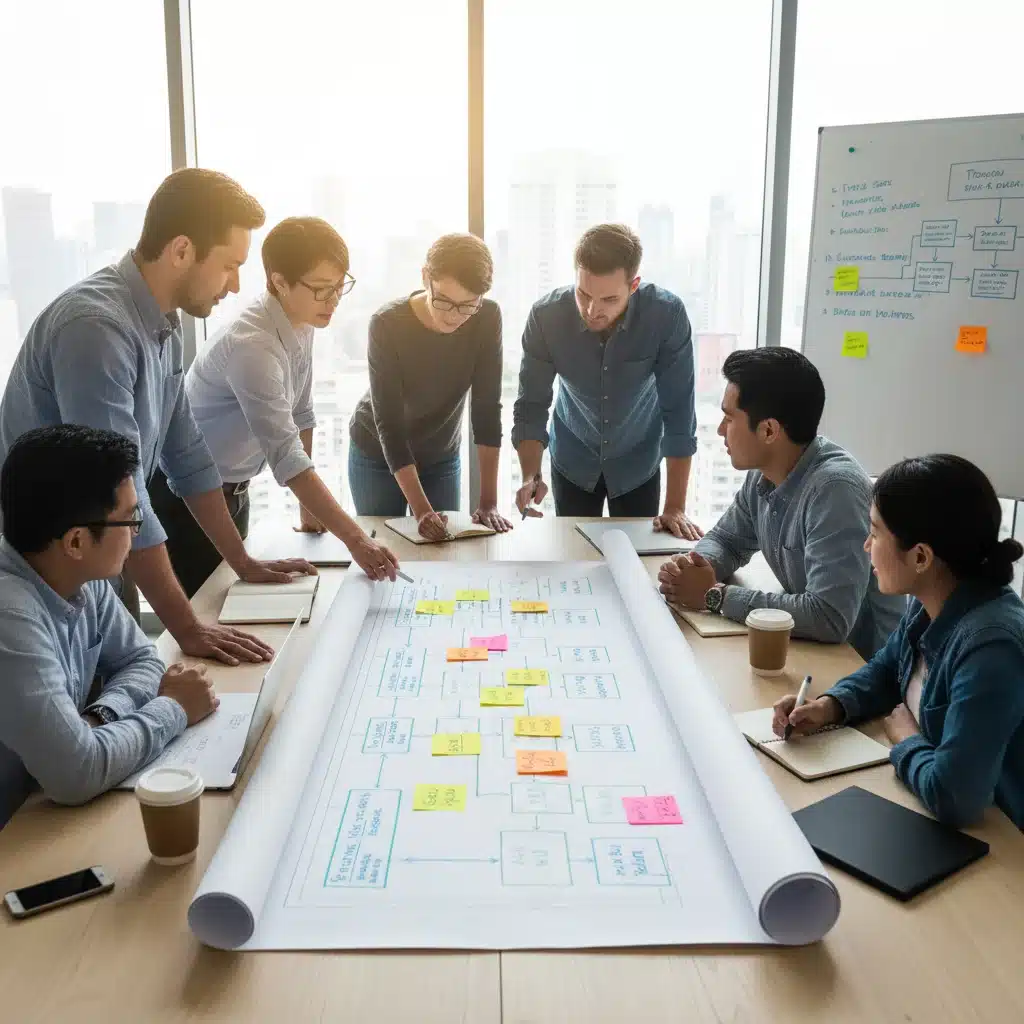
Implica un examen detallado de los flujos de trabajo de principio a fin. El objetivo es mapear los procesos actuales (as-is), identificar cuellos de botella, pasos redundantes, puntos de control débiles y oportunidades de automatización o simplificación. La auditoría de procesos es fundamental para desglosar la eficiencia en sus componentes más básicos y encontrar las desviaciones específicas. Por ejemplo, en un proceso de adquisición, un auditor podría identificar que múltiples aprobaciones manuales ralentizan la compra de materiales, lo que impacta la eficiencia de la producción.
Auditoría de Desempeño u Operacional
Esta auditoría va más allá del cumplimiento y se centra en la economía, la eficiencia y la efectividad de las operaciones. Evalúa si los recursos se están utilizando de la mejor manera posible para lograr los objetivos. Por ejemplo, podría analizar la eficiencia de una línea de producción, el uso de la capacidad de los equipos o la productividad del personal. Los resultados de una auditoría de desempeño a menudo revelan oportunidades significativas para la mejora de la auditoría interna eficiencia.
Análisis de Datos y Auditoría Continua
Con el avance de la tecnología, la auditoría interna puede aprovechar el análisis de datos para monitorear continuamente los procesos y detectar anomalías en tiempo real. Esto permite identificar desviaciones de eficiencia a medida que ocurren, en lugar de descubrirlas mucho después. Herramientas de análisis predictivo y prescriptivo pueden incluso sugerir acciones correctivas antes de que las ineficiencias se conviertan en problemas mayores. La auditoría continua es una evolución clave para mantener la eficiencia operativa en un estado óptimo.
Pasos Clave para Implementar una Auditoría Interna Orientada a la Eficiencia
Implementar una auditoría interna que realmente impacte la eficiencia operativa requiere un enfoque estructurado y un compromiso de toda la organización. Aquí se detallan los pasos esenciales:
1. Definir Objetivos Claros y Medibles
Antes de iniciar cualquier auditoría, es crucial establecer qué se espera lograr. Para el objetivo de un 5% de mejora en la eficiencia, esto significa identificar métricas clave (KPIs) que puedan medir la eficiencia operativa actual y futura. Estos KPIs pueden incluir tiempo de ciclo, coste por unidad, tasa de defectos, utilización de recursos, etc. Los objetivos deben ser SMART (Específicos, Medibles, Alcanzables, Relevantes y con Plazo definido).
2. Realizar una Evaluación de Riesgos Exhaustiva
Identificar los procesos y áreas de la organización que presentan los mayores riesgos de ineficiencia. Esto puede implicar entrevistas con la dirección, análisis de datos históricos, revisión de informes de incidentes y evaluación de la complejidad de los procesos. Esta evaluación ayudará a priorizar los esfuerzos de auditoría y asegurar que se centren en las áreas con mayor potencial de mejora de la auditoría interna eficiencia.
3. Planificación Detallada de la Auditoría
Una vez que se han identificado las áreas de enfoque, se debe desarrollar un plan de auditoría detallado. Este plan debe incluir:
- Alcance: Qué procesos, sistemas y departamentos serán cubiertos.
- Metodología: Las técnicas y herramientas que se utilizarán (entrevistas, observación, análisis de datos, muestreo).
- Recursos: El equipo de auditoría, el tiempo y el presupuesto necesarios.
- Cronograma: Fechas de inicio y finalización, hitos clave.
4. Ejecución de la Auditoría
Durante esta fase, el equipo de auditoría recopila y analiza la información. Esto puede implicar:
- Recopilación de evidencia: Documentos, registros, datos de sistemas, entrevistas.
- Pruebas: Realizar pruebas de control y sustantivas para evaluar la efectividad de los controles y la precisión de la información.
- Análisis de datos: Utilizar herramientas analíticas para identificar patrones, tendencias y anomalías que indiquen ineficiencias.
- Observación: Presenciar directamente los procesos operativos para identificar cuellos de botella o prácticas ineficientes.
5. Informe de Hallazgos y Recomendaciones
Los hallazgos de la auditoría deben documentarse de manera clara, concisa y objetiva. Cada hallazgo de ineficiencia debe estar respaldado por evidencia y cuantificarse su impacto potencial. Es crucial que el informe incluya recomendaciones accionables y realistas para corregir las desviaciones identificadas y mejorar la eficiencia operativa. Estas recomendaciones deben ser específicas y, siempre que sea posible, incluir un coste-beneficio estimado de su implementación.
6. Seguimiento y Monitoreo
El trabajo de la auditoría interna no termina con la presentación del informe. Es fundamental realizar un seguimiento de la implementación de las recomendaciones y monitorear su efectividad. Esto asegura que las acciones correctivas se lleven a cabo y que las mejoras de eficiencia se mantengan a lo largo del tiempo. Un sistema de seguimiento robusto es clave para garantizar que el objetivo del 5% de mejora se cumpla y se sostenga.
Beneficios Cuantificables de una Auditoría Interna Eficaz
Los beneficios de una auditoría interna eficiencia bien implementada van más allá de la simple identificación de problemas. Se traducen en mejoras tangibles y cuantificables para la organización:
- Reducción de Costes Operativos: Al eliminar redundancias, optimizar el uso de recursos y mejorar los flujos de trabajo, se logran ahorros significativos. Por ejemplo, la optimización de la cadena de suministro o la reducción del desperdicio en la producción.
- Aumento de la Productividad: Procesos más fluidos y eficientes permiten que los empleados realicen su trabajo de manera más efectiva y en menos tiempo, aumentando la producción sin necesidad de más recursos.
- Mejora de la Calidad: La eliminación de pasos innecesarios y la estandarización de procesos a menudo conducen a una reducción de errores y defectos, mejorando la calidad del producto o servicio final.
- Mayor Agilidad y Adaptabilidad: Una organización con procesos eficientes es más capaz de responder a los cambios del mercado, introducir nuevos productos o servicios y escalar operaciones.
- Fortalecimiento de la Gestión de Riesgos: Al identificar y mitigar los riesgos operativos, la auditoría interna reduce la probabilidad de interrupciones que puedan afectar la eficiencia.
- Mejor Toma de Decisiones: La auditoría interna proporciona a la dirección información objetiva y basada en datos, lo que permite tomar decisiones más informadas y estratégicas.
- Cumplimiento Normativo Reforzado: Al asegurar que los procesos cumplen con las regulaciones, se evitan multas y sanciones que pueden impactar negativamente la eficiencia y la reputación.
- Cultura de Mejora Continua: Una auditoría interna proactiva fomenta una cultura organizacional donde la búsqueda de la eficiencia y la mejora continua son valores fundamentales.
El objetivo del 5% de mejora en la eficiencia operativa para 2026 no es solo una meta, sino un indicador de la capacidad de una organización para evolucionar y prosperar. La auditoría interna es el catalizador que puede hacer realidad este objetivo, transformando los desafíos operativos en oportunidades de crecimiento.
Desafíos y Consideraciones en la Auditoría Interna de Eficiencia
Aunque los beneficios son claros, la implementación de una auditoría interna orientada a la eficiencia no está exenta de desafíos. Es importante reconocerlos y abordarlos proactivamente para asegurar el éxito:
Resistencia al Cambio
Cualquier iniciativa que busque cambiar procesos puede encontrar resistencia por parte del personal. Es crucial comunicar claramente los beneficios de las mejoras de eficiencia, involucrar a los empleados en el proceso y proporcionar la capacitación necesaria para facilitar la transición. La auditoría interna debe ser vista como un facilitador, no como un fiscal.
Disponibilidad y Calidad de los Datos
Una auditoría de eficiencia se basa en datos. Si los sistemas no capturan la información necesaria o si los datos son de baja calidad, será difícil identificar y cuantificar las ineficiencias. Las organizaciones deben invertir en sistemas de información robustos y en la calidad de los datos para apoyar las iniciativas de auditoría interna eficiencia.
Falta de Recursos o Habilidades
Los equipos de auditoría interna pueden carecer de los recursos (personal, tiempo, herramientas) o de las habilidades especializadas (análisis de datos avanzado, conocimiento de procesos específicos) para llevar a cabo auditorías de eficiencia complejas. Es fundamental invertir en la capacitación del personal de auditoría y, si es necesario, considerar la contratación de expertos externos o la automatización de tareas de auditoría.
Definición Ambigua de Eficiencia
La “eficiencia” puede ser un concepto subjetivo si no se define y mide con claridad. Es vital establecer métricas de eficiencia específicas y acordadas por todas las partes interesadas antes de iniciar la auditoría. Esto evita malentendidos y asegura que los resultados sean relevantes y accionables.
Alcance y Priorización
Las organizaciones tienen numerosos procesos. Decidir qué auditar y en qué orden puede ser un desafío. La auditoría basada en riesgos es esencial para priorizar las áreas con mayor potencial de mejora de eficiencia y mayor impacto en los objetivos estratégicos de la empresa.
Comunicación Efectiva
Los hallazgos y recomendaciones de la auditoría deben comunicarse de manera efectiva a todos los niveles de la organización. Un lenguaje claro, conciso y orientado a soluciones es crucial para asegurar que las recomendaciones sean comprendidas y aceptadas, impulsando la auditoría interna eficiencia.
El Futuro de la Auditoría Interna en la Búsqueda de la Eficiencia
Mirando hacia 2026 y más allá, el rol de la auditoría interna en la promoción de la eficiencia operativa solo se fortalecerá. La digitalización, la automatización y la inteligencia artificial están transformando la forma en que las empresas operan, y la auditoría interna debe evolucionar al mismo ritmo. Algunas tendencias clave incluyen:
- Auditoría Continua y Monitoreo en Tiempo Real: El uso de herramientas de análisis de datos y machine learning permitirá a los auditores monitorear procesos continuamente, identificando desviaciones de eficiencia al instante y permitiendo una respuesta proactiva.
- Enfoque en la Automatización de Procesos Robóticos (RPA) y la IA: Los auditores internos deberán evaluar la efectividad y los riesgos asociados con la implementación de RPA e IA en los procesos operativos, asegurando que estas tecnologías realmente impulsen la eficiencia y no creen nuevos riesgos.
- Ciberseguridad y Resiliencia Operativa: A medida que las operaciones se vuelven más digitalizadas, la ciberseguridad se convierte en un factor crítico de eficiencia. La auditoría interna tendrá un papel crucial en la evaluación de la resiliencia operativa frente a las amenazas cibernéticas.
- Asesoramiento Estratégico: La auditoría interna se moverá cada vez más de una función de aseguramiento tradicional a un rol de asesoramiento estratégico, ayudando a la dirección a tomar decisiones clave sobre inversiones en tecnología, reingeniería de procesos y modelos operativos.
- Sostenibilidad y Eficiencia ESG: La eficiencia no solo se medirá en términos financieros, sino también en el impacto ambiental y social. La auditoría interna evaluará la eficiencia de las prácticas ESG (Ambientales, Sociales y de Gobernanza) de la organización.
Para que la auditoría interna pueda cumplir con estas expectativas, los auditores deberán desarrollar nuevas habilidades, incluyendo análisis de datos avanzado, conocimiento de tecnologías emergentes, pensamiento estratégico y habilidades de comunicación. La inversión en talento y tecnología dentro de la función de auditoría interna será fundamental para lograr el objetivo de una mejora del 5% en la eficiencia operativa para 2026 y más allá, consolidando la auditoría interna eficiencia como un pilar estratégico.
Conclusión
La búsqueda de la eficiencia operativa es un viaje continuo, no un destino. En este viaje, la auditoría interna se erige como un compañero indispensable, una brújula que guía a las organizaciones hacia la optimización y el crecimiento. Al adoptar un enfoque proactivo, basado en riesgos y apoyado por la tecnología, la auditoría interna no solo puede identificar y corregir desviaciones de un 5% en la eficiencia operativa para 2026, sino que puede catalizar una transformación cultural hacia la mejora continua.
Las empresas que entienden y aprovechan el poder estratégico de la auditoría interna estarán mejor posicionadas para enfrentar los desafíos del futuro, capitalizar las oportunidades y asegurar su relevancia en un mercado cada vez más competitivo. Invertir en una función de auditoría interna robusta y moderna no es un gasto, sino una inversión estratégica con un retorno significativo en términos de eficiencia, rentabilidad y sostenibilidad a largo plazo. Es hora de reconocer a la auditoría interna eficiencia como el motor oculto que impulsa el éxito empresarial.